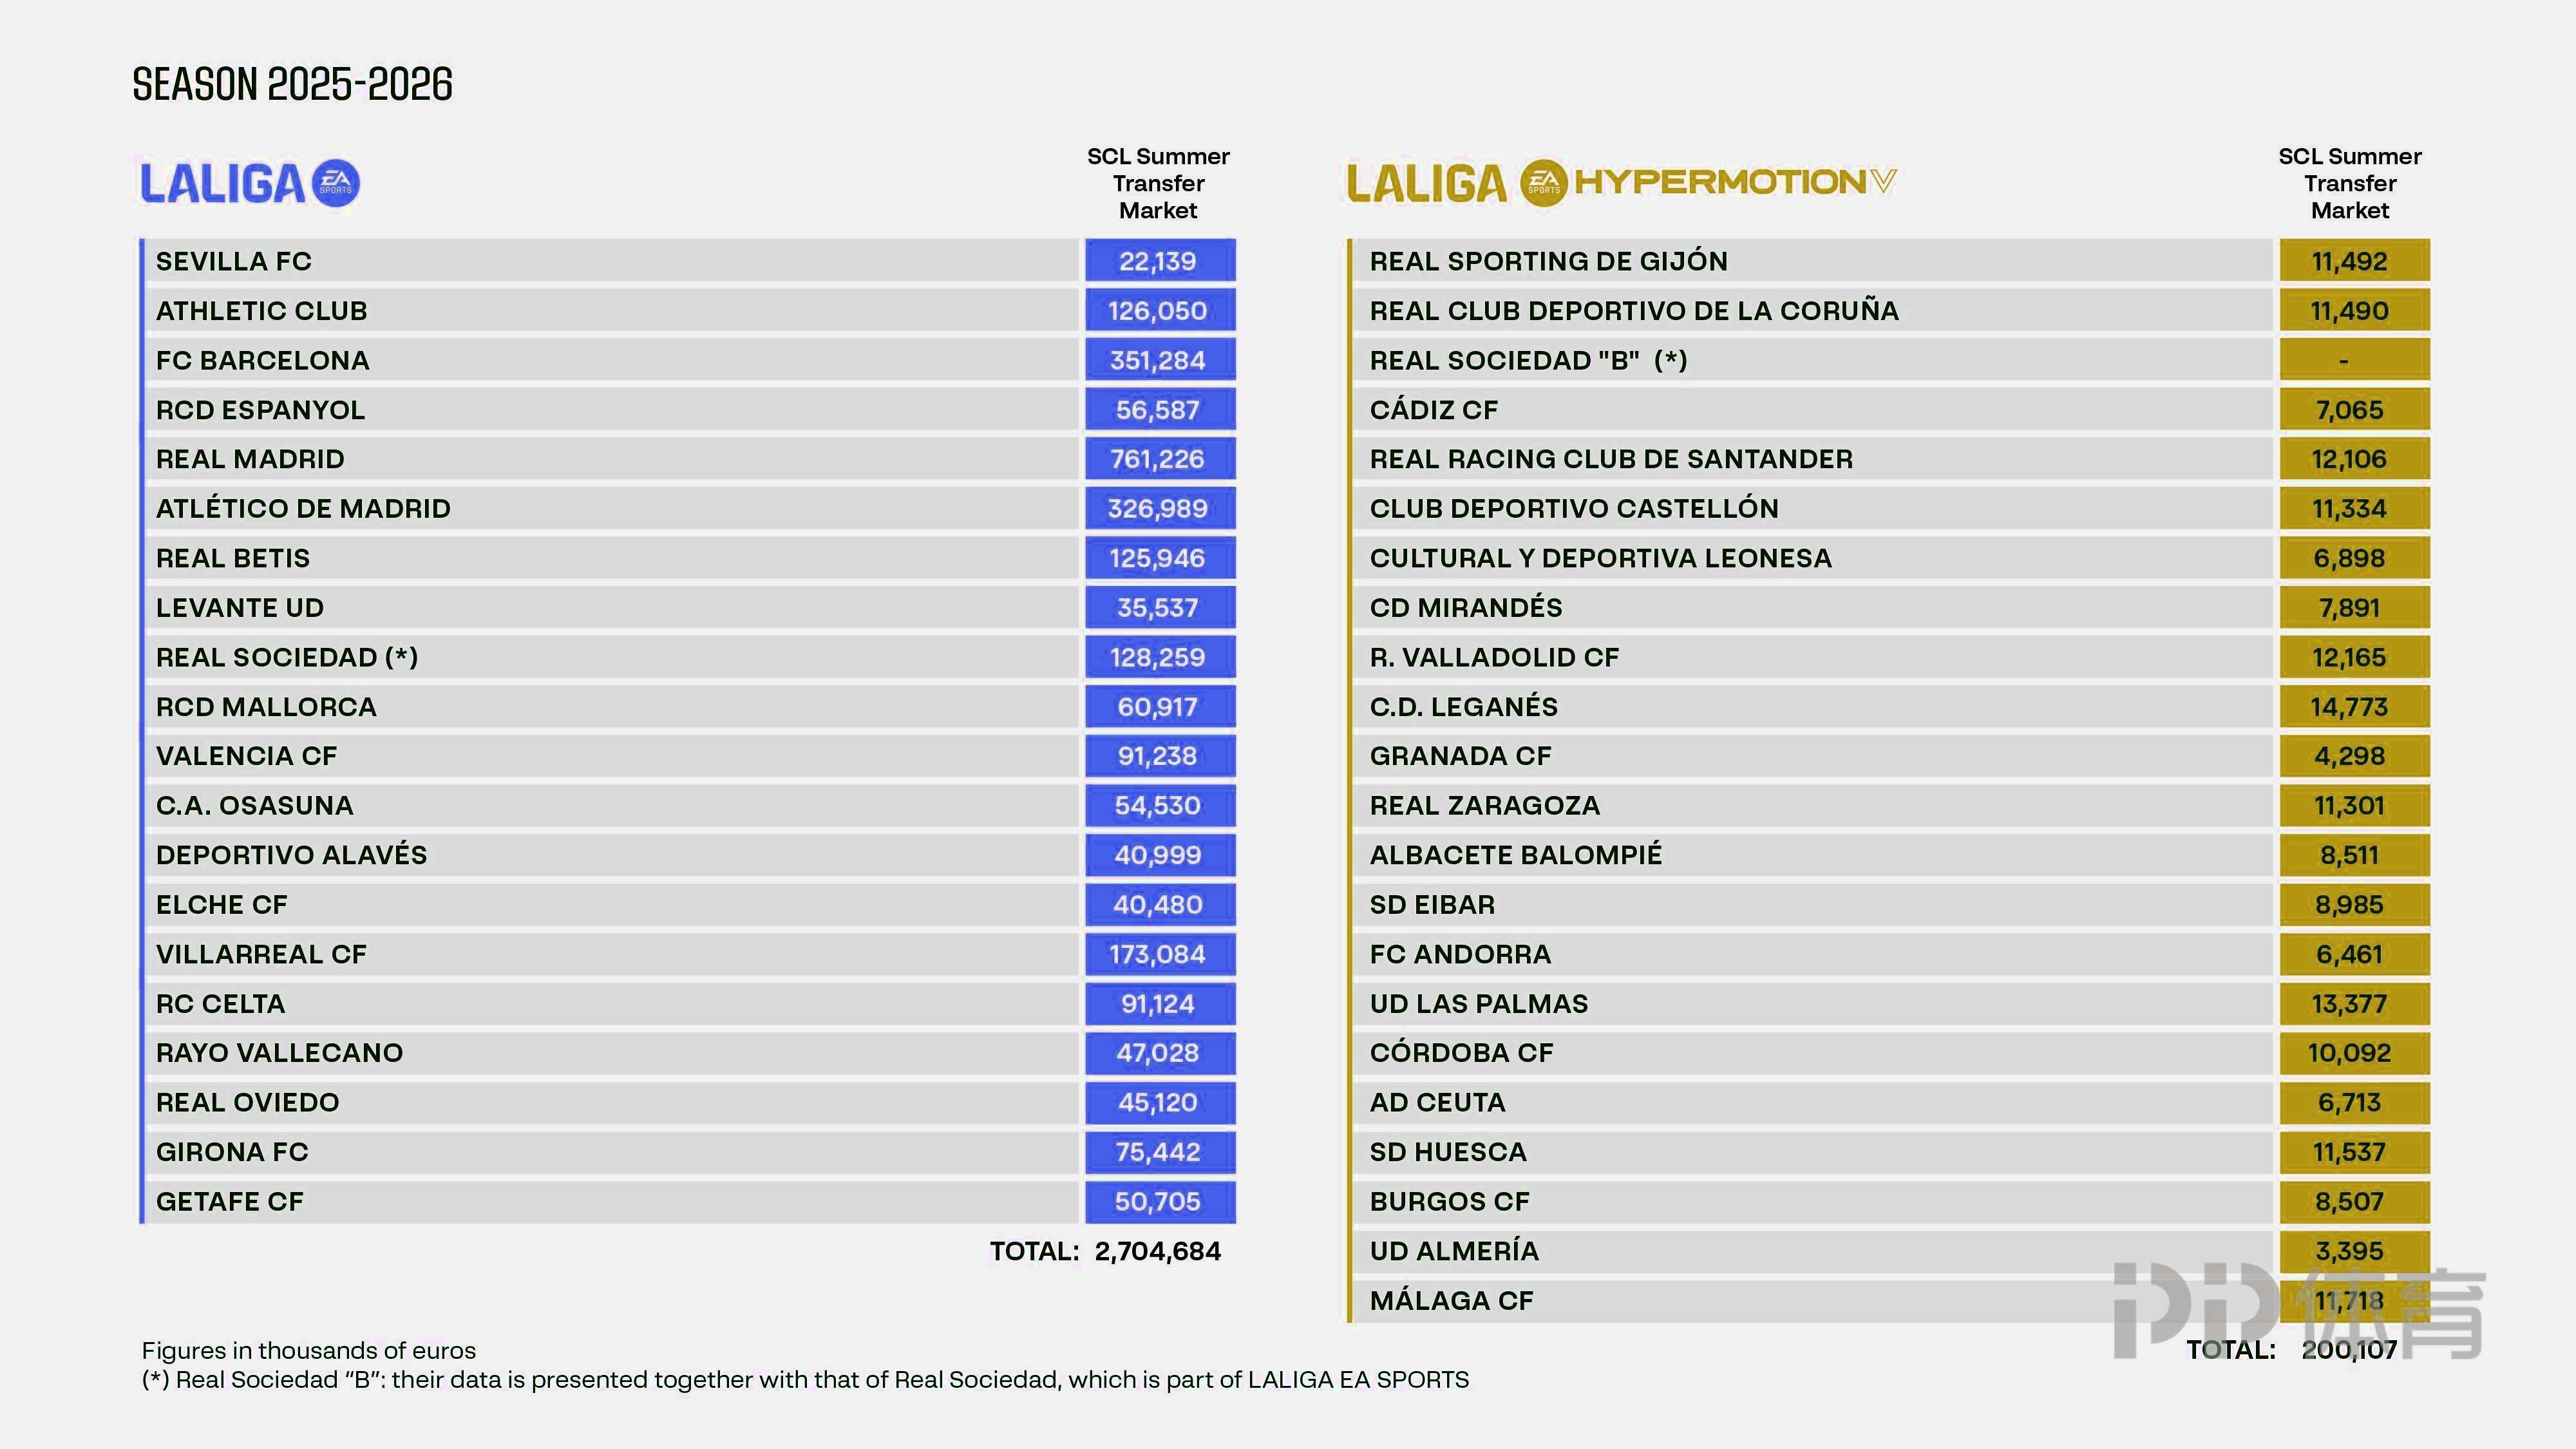
俱乐部账本如何守住长期经营底线

俱乐部账本如何守住长期经营底线
一家俱乐部出问题,往往先在账本上出现征兆,然后才在球场上显现。球迷习惯用积分榜判断成败,运营者却必须用更长周期的收支表评估风险。所谓守住长期经营底线,并不是把每一笔支出都压到最低,而是让收入波动、成本刚性与现金流的时间差始终留在可承受区间之内。财务健康不是竞技事务之外的附属话题,它本身就是阵容规划、青训投入与长期竞争力的前提。
收入好看,不等于收入可靠
看俱乐部收入,最容易犯的错误是把一次性收益当成常态。球员交易产生的账面利润、某一赛季因赛程与晋级带来的额外分成、临时性的赞助溢价,都会让单一年度的报表显得宽裕,但它们的复现能力很弱。真正支撑长期经营的是经常性收入:稳定的转播分成份额、比赛日与会员体系带来的现金流,以及有续约基础的商业合作。运营者需要把收入按可复现与不可复现分开管理,用后者去补前者的缺口,而不是用它抬高固定的工资结构。
另一个常被忽略的问题是收入集中度。当一家俱乐部的收入过度依赖单一转播合同、单一赞助商或单一赛事通道时,它的抗风险能力其实很薄。在乐动网页版浏览赛事与排名信息时,看到的是整齐的积分和赛程,但处于同样位置的俱乐部之间,收入来源的分散程度可能相差很远。分散不是追求账面好看,而是为了让收入曲线在外部环境变化时不出现断崖。
成本刚性往往比收入下滑更致命
工资是俱乐部最大的成本项,也是最具向下刚性的成本项。合同一旦签下,金额与年限就被锁定,收入下滑时无法同步压缩。转会费的摊销、签字费与经纪人佣金还会在后续多个财年持续占位。很多经营困难并非发生在收入骤降的那一年,而是在收入下滑之后仍要继续履行前几年签下的大额合同。
因此阵容决策必须带回经济维度。用长约换取当下的即战力,本质上是把未来的预算额度提前消费;把转会费摊销年限与合同期做匹配,才能避免球员合同到期后账面价值仍未摊销完的尴尬。更关键的是对沉没成本的态度:已经付出去的钱不应成为继续追加投入的理由,及时止损往往比硬撑到合同结束更省钱。
现金流的时间差最容易被低估
账面利润与口袋里的现金不是同一件事。转会收入常按分期收款,支出却常按首付加分期的节奏流出,两者并不对称;比赛日收入有强烈的季节性,工资和日常运营费用却按月刚性支付。一家账面盈利的俱乐部,完全可能因为收付款错配而在某个时间点出现支付困难。所以预算管理必须落到月度甚至周度的现金流表上,而不是只看年度损益。
在此基础上,短期负债的滚动需要格外谨慎。用短期借款去覆盖长期投入,一旦融资环境收紧,缺口就会迅速暴露。稳健的做法是保留可以覆盖数月固定开支的现金缓冲,并在预算中为不可预期支出预留额度。缓冲看起来是低效的资金占用,实际上是俱乐部在外部冲击下仍能正常开门运转的保险。
把预算约束写进决策流程
财务纪律不是某个部门的事,它必须体现在决策流程里。可行的做法包括:预算上限随经常性收入浮动调整,而不是按最好一年的业绩设定;重要合同在签署前同时评估竞技价值与全周期成本;对单一球员、单一赞助商、单一收入来源设定风险敞口上限。这些机制的价值在于,它们把能不能负担这个问题前置到决策时刻,而不是留到财年结算时才发现问题。
对外的沟通同样属于经营能力。收支平衡类的财务规则本意是约束过度冒险,但它只能划定底线,无法替代俱乐部自身的判断。向球迷说明预算逻辑,短期可能不讨喜,长期却能降低预期落差带来的压力。信息透明不是示弱,而是让支持者理解取舍的依据。乐动网页版这类页面呈现的赛程与结果只是表层信息,真正决定一支球队能走多远的,是这些看不见的约束是否被认真执行。
账本守住的从来不是某一年的盈亏,而是俱乐部持续经营的能力。收入要经得起复现性的检验,成本要为下行留出弹性,现金流要熬得过时间差,决策流程要容得下约束。这四条看起来保守,实际是让球队在不确定性中保留选择权。当外部环境变化时,还有余地进行调整的俱乐部,才谈得上长期竞争力。财务健康不是竞技的对立面,它是竞技成绩能够被反复争取的基础。